
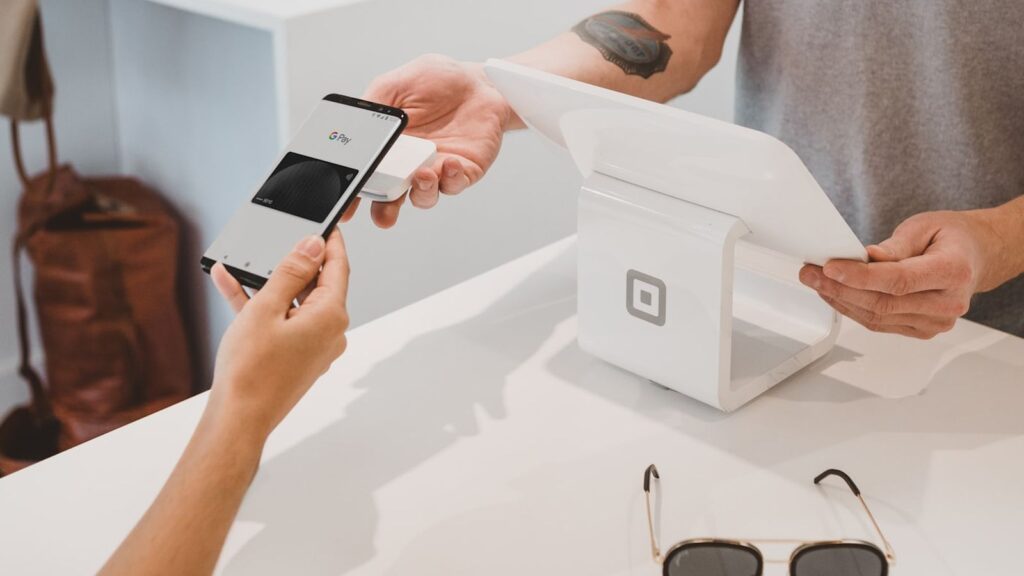
Płatność kartą z Polski w sklepach USA pada częściej na 3DS i AVS niż na braku środków. Koszyk zielony. Bramka mówi declined. Billing address nie zgadza się z BIN. Albo merchant nie lubi europejskich kart na checkout US i tnie region bez komunikatu.
W 2026 to codzienność, nie bank, który psuje zakupy. Poniżej co sprawdzić po decline. Co zmienić w adresie. Kiedy karta nie wystarczy i potrzebujesz innej ścieżki zakupu. Seria prób co dziesięć sekund sama podnosi scoring. Jedna świadoma jest lepsza niż pięć w panice.
Najczęstsze powody decline. Kolejność prawdopodobieństwa
| Karta z PL przechodzi | Kolejne decline bez zmiany danych |
|---|---|
| Karta przechodzi 3DS i adres rozliczeniowy się zgadza | Powtarzasz płatność w kółko po odmowie |
| Masz drugi sposób płatności w tym sklepie | Wpisujesz adres „mniej więcej” |
- 3DS nie doszedł, timeout, zła aplikacja banku, SMS w trybie samolotowym.
- AVS: billing address nie zgadza się z danymi u wydawcy karty.
- Limit dzienny, limit e-commerce, blokada transakcji zagranicznych.
- Merchant risk: zagraniczny BIN, VPN, nowe konto, drogi first order.
- Faktycznie brak środków albo hold na kwotę z poprzedniej próby.
Zanim klikniesz pay ponownie, przejdź listę. Chaos trzech kart w pięć minut wygląda dla banku i merchanta jak fraud pattern.
Scenariusz 3DS. Co zrobić w 60 sekund
Scenariusz A. Push w aplikacji nie doszedł. Odśwież apkę banku. Sprawdź powiadomienia systemowe. Nie zamykaj karty checkout w drugiej karcie przeglądarki. Czasem masz 3 do 5 minut na potwierdzenie. Po timeout dostajesz decline mimo że środki są.
Scenariusz B. SMS zamiast apki. Karty bywają na SMS 3DS. Telefon bez zasięgu albo z filtrem SMS = decline. Weź telefon z zasięgiem zanim kolejna próba. Nie proś partnera o „swoją kartę” jako pierwszy ruch.
Scenariusz C. 3DS przeszedł, merchant i tak padł. Wtedy to nie 3DS. Idź w AVS, limity i risk merchanta. Zapisuj kod błędu z maila albo z ekranu. „Declined” bez kodu to za mało do diagnozy.
Scenariusz D. Podwójna autoryzacja / hold. Pierwsza próba zjadła hold, druga spada na limit. Sprawdź listę blokad w banku. Hold spada zwykle w kilka dni, nie w 30 sekund.
AVS i billing address po ludzku
AVS porównuje adres rozliczeniowy z danymi karty. W USA bywa surowszy niż w EU checkout. Ulica, numer, ZIP, miasto. Polskie znaki i skróty „ul.” vs pełna nazwa potrafią psuć match.
- Użyj dokładnie formy z umowy / apki banku.
- Nie wklejaj adresu magazynu USA w pole billing.
- Ship address może być inny. Billing ma być Twój, zgodny z kartą.
- Apartment / lokal: sprawdź czy merchant ma osobne pole.
Gdy merchant wymaga US billing, a Ty masz tylko PL, czasem pomaga inna bramka, karta wielowalutowa albo model z pośrednikiem. Nie kombinuj z fałszywym adresem US. To inna liga ryzyka.
Gdy merchant nie lubi kart z PL
Niektóre brand store i marketplace sellerzy tną zagraniczne BIN albo podnoszą friction. Objawy: natychmiastowy decline po 3DS, komunikat region, prośba o inną metodę.
- Inna karta tego samego banku rzadko pomaga, jeśli reguła jest na kraj.
- Karta wielowalutowa / fintech bywa przechodzi, bywa nie.
- PayPal albo inna metoda na checkout, jeśli jest i ufasz jej kosztom FX.
- Pośrednik zakupowy kupuje lokalnie w USA w zakresie oferty.
Model: pośrednik zakupowy. Porównanie ról: pośrednik vs forwarding.
Scenariusz AVS fail. Kroki po kolei
AVS mismatch street. W banku masz „ul. Kwiatowa 12/4”, w checkout wpisałeś „Kwiatowa 12”. Popraw do formy z wyciągu. Jedna próba.
AVS mismatch ZIP. Kod z myślnikiem vs bez, albo stary adres po przeprowadzce nie zaktualizowany w banku. Najpierw bank, potem checkout.
Billing country PL, merchant oczekuje US. To nie jest błąd literówki. To reguła merchanta. Tu nie wygra poprawa ulicy. Tu wygrywa inna metoda płatności albo zakup przez operatora door-to-door.
Po trzech decline bez zmiany danych bank może podnieść friction na kolejne próby. Zrób przerwę. Ogarnij root cause. Wróć raz.
Kolejność działań po decline. Bez chaosu
- Sprawdź 3DS i powiadomienia banku (60 do 120 sekund).
- Sprawdź billing address i ZIP znak po znaku.
- Sprawdź limity zagraniczne i e-commerce w apce.
- Jedna ponowna próba po korekcie. Nie pięć.
- Kontakt z bankiem jeśli hold / blokada widoczna.
- Alternatywna metoda albo pośrednik, jeśli merchant tnie PL.
Równolegle nie otwieraj trzech kont na tym samym sklepie z trzema mailami. To wygląda jak fraud i domyka blokadę na dobre.
Udana płatność. Rachunek dopiero się zaczyna
Edukacyjnie: udana karta nie znaczy „cło załatwione”. Hub: cło VAT wysyłka. Próg: 150 EUR. Fracht: koszt wysyłki.
Karty wirtualne, limity i bezpieczeństwo
Wirtualna karta z limitem na jedną transakcję zmniejsza ryzyko przy nieznanym merchancie. Ustaw limit z buforem na tax i ship, bo za niski limit = decline. Po zakupie możesz zamknąć limit do zera.
Nie zapisuj CVV w notatniku w chmurze obok screenshootów paszportu. Higiena: bezpieczne zakupy.
Amazon, brand store, marketplace. Różne bramki
Amazon ma własny stack płatności i często inny przebieg 3DS niż mały brand na Shopify. Marketplace seller bywa na zewnętrznym procesorze. Decline na jednym nie wróży decline na drugim.
Zapisuj który checkout padł i na którym kroku. To skraca rozmowę z bankiem. Amazon US vs DE: kiedy stany wygrywają.
Checklist przed kolejną próbą checkout
- Telefon z 3DS pod ręką, nie w drugim pokoju na wyciszonym.
- Billing = dane z banku.
- Limit zagraniczny włączony, kwota z buforem.
- VPN off albo stabilny, spójny z historią logowań (nie skacz po krajach).
- Jedna świadoma ponowna próba po korekcie.
- Plan B: inna metoda albo wycena door-to-door bez walki z bramką.
Go/no-go importu po udanej płatności nadal liczy brutto: czy opłaca się zamawiać.
Po udanej płatności zapisz ostatnie 4 cyfry karty, order ID i mail merchanta w jednym miejscu. Przy chargebacku albo podwójnym holdzie te trzy rzeczy skracają rozmowę z bankiem o pół godziny. Pamięć z piątku wieczór nie wystarcza w poniedziałek rano.
Karta z PL nie zmienia taryfy. Po lipcu 2026 niski B2C i tak bywa z ryczałtem 3 EUR. AVS i cło to dwa różne nerwy.
Przykład. Koszyk 214 USD. Pierwsza próba: karta PL, billing Kraków, shipping magazyn w NJ. Decline w 8 sekund. Druga próba po poprawce AVS i 3DS też padła. Zakup przez pośrednika zamknął ten sam SKU na 214 USD towaru i 1090 PLN brutto do drzwi przy kursie 4,00 PLN. Strata czasu: 40 minut przy kasie. Towar ten sam.
Reszta wpisów obok tego tematu (Płatność w sklepach USA kartą z PL) leży w Poradniki.
Karta z PL potrafi paść na AVS. Sam towar i tak trzeba policzyć. Link w formularzu wyceny, płatność ogarniemy w procesie. Katalog sklepów.